

Vous êtes assis à la terrasse d'un café, un peu pressé. Le serveur vous tend le petit boîtier noir. Vous tapez votre code, il bipe, le ticket sort. Vous ne vous êtes probablement jamais demandé combien ce petit appareil coûte réellement à l'établissement qui l'a posé devant vous.
Moi si. Parce que j'ai passé des années à installer, configurer et surtout négocier des TPE pour des petits commerces, des food trucks, des coiffeurs et une poignée de boutiques en ligne qui voulaient encaisser en physique. Et je peux vous dire une chose : la vraie question n'est presque jamais le prix de la machine. C'est tout ce qui tourne autour.
Un terminal de paiement électronique, c'est le boîtier qui lit une carte bancaire — puce, bande, sans contact — et transmet la demande d'autorisation à une banque. Jusque-là, tout le monde est d'accord. Ce qui coince, c'est le reste : les commissions, l'abonnement, le contrat, la connectivité. Et là, les discours commerciaux deviennent beaucoup plus flous.
Points clés à retenir
- Le prix affiché d'un TPE (de 30 € à plus de 400 €) ne représente qu'une fraction du coût réel.
- Les commissions par transaction, l'abonnement mensuel et les frais de SIM pèsent bien plus lourd sur l'année.
- Un agrégateur comme SumUp ou Zettle ne fonctionne pas du tout comme un contrat monétique bancaire classique.
- La certification PCI PTS garantit la sécurité du terminal, pas la vôtre : votre conformité, c'est votre affaire.
- Le bon choix dépend surtout de votre volume mensuel et de votre panier moyen, pas de la fiche technique.
TPE machine : ce que le vendeur ne vous explique jamais
La première fois que j'ai accompagné une commerçante dans l'achat de son terminal, elle est ressortie de sa banque avec un devis à 39 € par mois, engagement 48 mois, plus un forfait de mise en service. Elle vendait des savons artisanaux sur un marché. Son chiffre d'affaires mensuel tournait autour de 2 000 €. Le calcul n'a pas tenu longtemps.
Voilà le problème central : on vous vend une machine, alors que ce que vous signez, c'est un contrat d'acceptation de cartes. Deux choses différentes, et c'est la deuxième qui vous coûtera cher.
Le prix de la machine n'est pas le vrai sujet
Un TPE nu, ça se trouve pour trois fois rien. Chez certains agrégateurs, le terminal est même offert si vous passez par leur service de paiement. Le piège est ailleurs :
- la redevance mensuelle d'abonnement, souvent entre 5 et 25 € selon le prestataire ;
- la commission prélevée sur chaque transaction, variable selon la carte (débit, crédit, étrangère, professionnelle) ;
- la location ou l'achat du terminal lui-même, parfois dissocié du service ;
- les frais de SIM ou de connexion si le terminal est mobile ;
- et, dans certains contrats bancaires, une pénalité si vous n'atteignez pas un volume minimum de transactions.
Ce dernier point m'a coûté une relation client. Une boutique de chaussures avait signé pour un volume garanti sans le lire. Six mois plus tard, elle payait un forfait pour des transactions qu'elle n'avait jamais réalisées. Elle a changé de prestataire. Personne ne l'a rappelée.
Combien coûte vraiment un TPE sur un an ?
Prenons un exemple concret, tiré d'un cas que j'ai suivi pour un petit restaurant de quartier. Panier moyen autour de 28 €, environ 900 paiements par carte par mois.
| Poste de coût | Agrégateur (type SumUp, Zettle) | Contrat bancaire classique |
|---|---|---|
| Coût du terminal | 30 à 120 €, parfois 0 € | 0 à 400 € selon le modèle |
| Abonnement mensuel | Généralement aucun | 10 à 30 € |
| Commission par transaction | Autour de 1,5 % à 2,5 % | Variable, souvent négociée |
| Engagement | Rarement | Souvent 24 à 48 mois |
| Versement des fonds | Quelques jours ouvrés | 1 à 3 jours |
Sur ce volume, l'écart annuel entre les deux formules atteignait plusieurs centaines d'euros en faveur de l'agrégateur. Mais dès que la commission négociée auprès de la banque passait sous un certain seuil — ce qui arrive quand on pèse plusieurs dizaines de milliers d'euros par mois — la tendance s'inversait. Il n'y a pas de meilleure solution dans l'absolu. Il y a une meilleure solution à votre échelle.
TPE fixe ou TPE mobile : comment trancher
On me pose souvent la question comme si c'était un choix de goût. Ça ne l'est pas. C'est un choix logistique, et il se décide en une phrase : où se trouve la caisse par rapport au client ?
Le TPE fixe
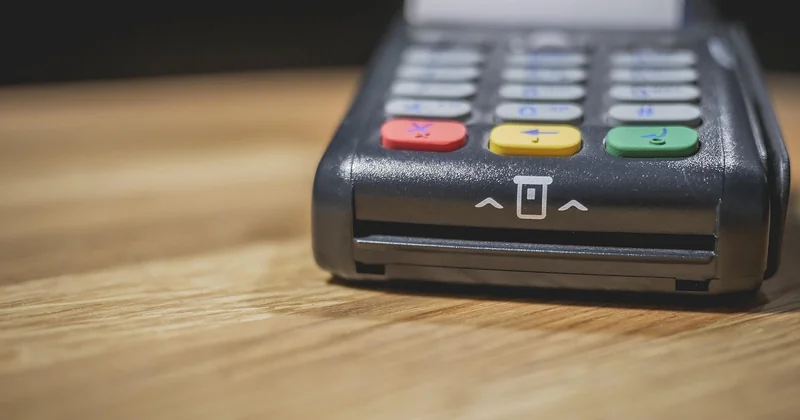
Posé sur le comptoir, branché au secteur, connecté en filaire ou en Wi-Fi. Il ne bouge pas, il tombe rarement en panne, et il coûte généralement moins cher. Pour un commerce avec un comptoir unique — boulangerie, bureau de tabac, cabinet médical — c'est le choix évident. Le client vient à vous.
Le TPE mobile
Là, tout change. Ces terminaux embarquent une batterie et une carte SIM ou une connexion sans fil. On les emmène en salle, sur un marché, dans un food truck, au pied d'une table. Ils coûtent plus cher à l'achat et ajoutent une ligne de frais pour la connectivité.
Un détail que j'ai découvert à mes dépens : la couverture réseau. J'ai installé un terminal mobile dans une cave voûtée transformée en bar à vins. Superbe endroit. Aucun signal. Le terminal ne captait rien en dessous de la troisième marche de l'escalier. On a fini par poser un point d'accès Wi-Fi dédié, ce qui a réglé le problème mais ajouté une ligne au devis que le client n'avait pas prévue.
Acheter un TPE sans abonnement : est-ce possible ?
Oui, et c'est même devenu la norme chez plusieurs prestataires. Le principe est simple : vous achetez le terminal une fois, vous ne payez plus rien tant que vous ne l'utilisez pas, et la rémunération du prestataire se fait uniquement sur la commission de transaction.
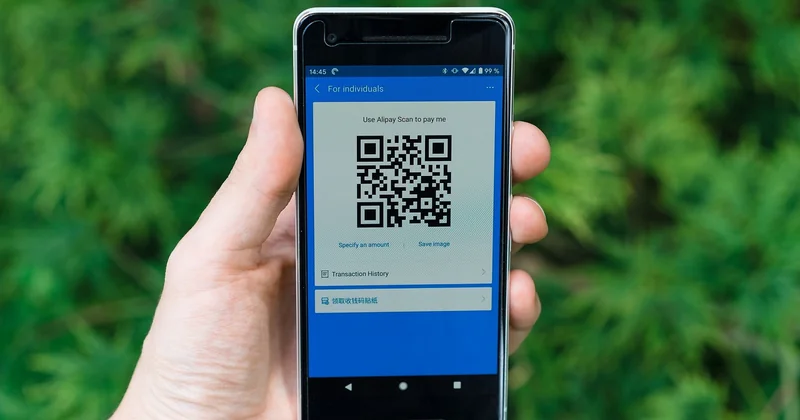
Pour un commerçant occasionnel — un artisan qui encaisse deux fois par semaine, un photographe qui vend des tirages lors de salons — c'est souvent la formule la plus saine. Vous ne financez pas une machine qui dort dans un tiroir.
Attention tout de même à deux choses :
- Le terminal acheté n'est utilisable qu'avec le service du prestataire qui vous l'a vendu. Vous ne pourrez pas le basculer chez un concurrent.
- Si vous changez un jour de crèmerie, votre machine devient un presse-papier. Un presse-papier assez cher.
J'ai vu des commerçants acheter un terminal d'occasion en ligne pour économiser 40 €. Mauvaise idée. Un TPE enregistré auprès d'une autre enseigne ne se réinitialise pas tout seul, et le support technique vous raccrochera au nez.
Sécurité et conformité : ce qui vous incombe vraiment
Vous verrez fleurir la mention PCI PTS sur toutes les fiches produit. Derrière cet acronyme se cache une certification de sécurité du matériel : le terminal est conçu pour que le numéro de carte ne puisse pas être intercepté ni stocké en clair. C'est une garantie sur l'appareil.
Ce n'est pas une garantie sur votre pratique. Et c'est là que beaucoup se trompent.
Ce que la norme ne couvre pas
Si vous notez un numéro de carte sur un coin de nappe, si vous photographiez une carte pour la saisir plus tard, si vous stockez des données de paiement dans un tableur — vous êtes hors cadre, et la certification du terminal ne vous protège en rien. Les obligations liées à la sécurité des paiements concernent votre organisation, pas seulement votre matériel.
Depuis la mise en place de l'authentification renforcée sur les paiements en ligne (le fameux double facteur, un code sur votre téléphone en plus du paiement), la logique s'est étendue à toutes les transactions à distance. En présentiel, la puce et le sans contact gèrent ça tout seuls. Mais dès que vous encaissez à distance, ça devient votre problème.
L'obtention du contrat
Deux voies existent.
La voie bancaire : vous demandez un contrat d'acceptation de cartes à votre banque, elle instruit le dossier, exige parfois des garanties selon votre activité, et vous fournit un terminal. C'est plus long, plus encadré, et souvent plus avantageux quand votre volume grimpe.
La voie agrégateur : vous vous inscrivez en ligne, vous recevez le terminal sous quelques jours, vous encaissez le lendemain de la validation. Rapide, souple, mais le taux de commission est rarement négociable et le service client reste distant.
Dans les deux cas, préparez vos documents : extrait Kbis ou numéro SIRET, pièce d'identité du dirigeant, RIB professionnel. Certains prestataires demandent aussi une estimation du volume mensuel. Ne gonflez pas ce chiffre. J'ai vu un gérant de snack annoncer 15 000 € par mois pour obtenir un meilleur taux, se retrouver avec un forfait calibré pour ce volume, et devoir payer la différence sur les mois creux.
Le critère qui compte vraiment (et que tout le monde oublie)
Oubliez la marque. Oubliez la couleur, la taille de l'écran, la mémoire embarquée. Le critère décisif, c'est le rapport entre votre panier moyen et la commission.
Avec un panier à 6 €, une commission de 2 % vous coûte 12 centimes par vente. Absorbable. Avec un panier à 900 € — pensez à un garagiste, un joaillier — la même commission représente 18 € prélevés sur chaque transaction. Là, il faut négocier, et seul un contrat bancaire vous le permettra.
Un concessionnaire automobile m'a montré un relevé où les commissions mensuelles dépassaient le salaire d'un employé à temps partiel. On a basculé son contrat chez une banque, renégocié le taux à la baisse, et l'économie annuelle a payé un nouveau TPE fixe plus un terminal mobile. En trois mois de démarches. Ça valait le coup.
Ce que je retiens après toutes ces installations, c'est qu'aucun commerçant ne regrette d'avoir pris le temps de comparer. Ceux qui regrettent, ce sont ceux qui ont signé le premier devis tendu par leur conseiller, un mardi matin, entre deux clients.
Alors, la prochaine fois que vous tendez votre carte à un commerçant, regardez le boîtier. Il vous raconte une négociation, un contrat, parfois une erreur. Le vôtre, si vous vous lancez, commencera par la même question : combien ça me coûte chaque mois, vraiment ?


